
Een paar jaar geleden waren cryptobedrijven en banken vooral elkaars tegenpolen. De ene partij wilde het oude geldsysteem omzeilen, de andere keek met argwaan toe. Nu zie je iets opvallends: steeds meer cryptobedrijven willen zelf een bank worden. MoonPay is de nieuwste naam in dat rijtje. Het bedrijf heeft een Amerikaanse bankvergunning aangevraagd. Wat betekent dat precies, en waarom kiezen zoveel partijen deze route?
Wat is MoonPay eigenlijk?
Misschien heb je MoonPay al eens gebruikt zonder het te weten. Het bedrijf zit vaak achter de knop waarmee je in een wallet of app crypto koopt met je bankpas of creditcard. Je kunt het zien als de kassa aan de ingang van de cryptowereld: jij betaalt in gewoon geld, MoonPay zorgt dat er munten in je wallet belanden.
Die rol als doorgeefluik wil MoonPay nu flink uitbreiden. Met de aanvraag mikt het bedrijf vooral op twee dingen: het bewaren van crypto voor klanten en het aanbieden van stablecoindiensten. Stablecoins zijn munten die hun waarde koppelen aan een gewone munt, meestal de dollar, zodat ze niet op en neer schieten zoals Bitcoin of XRP.
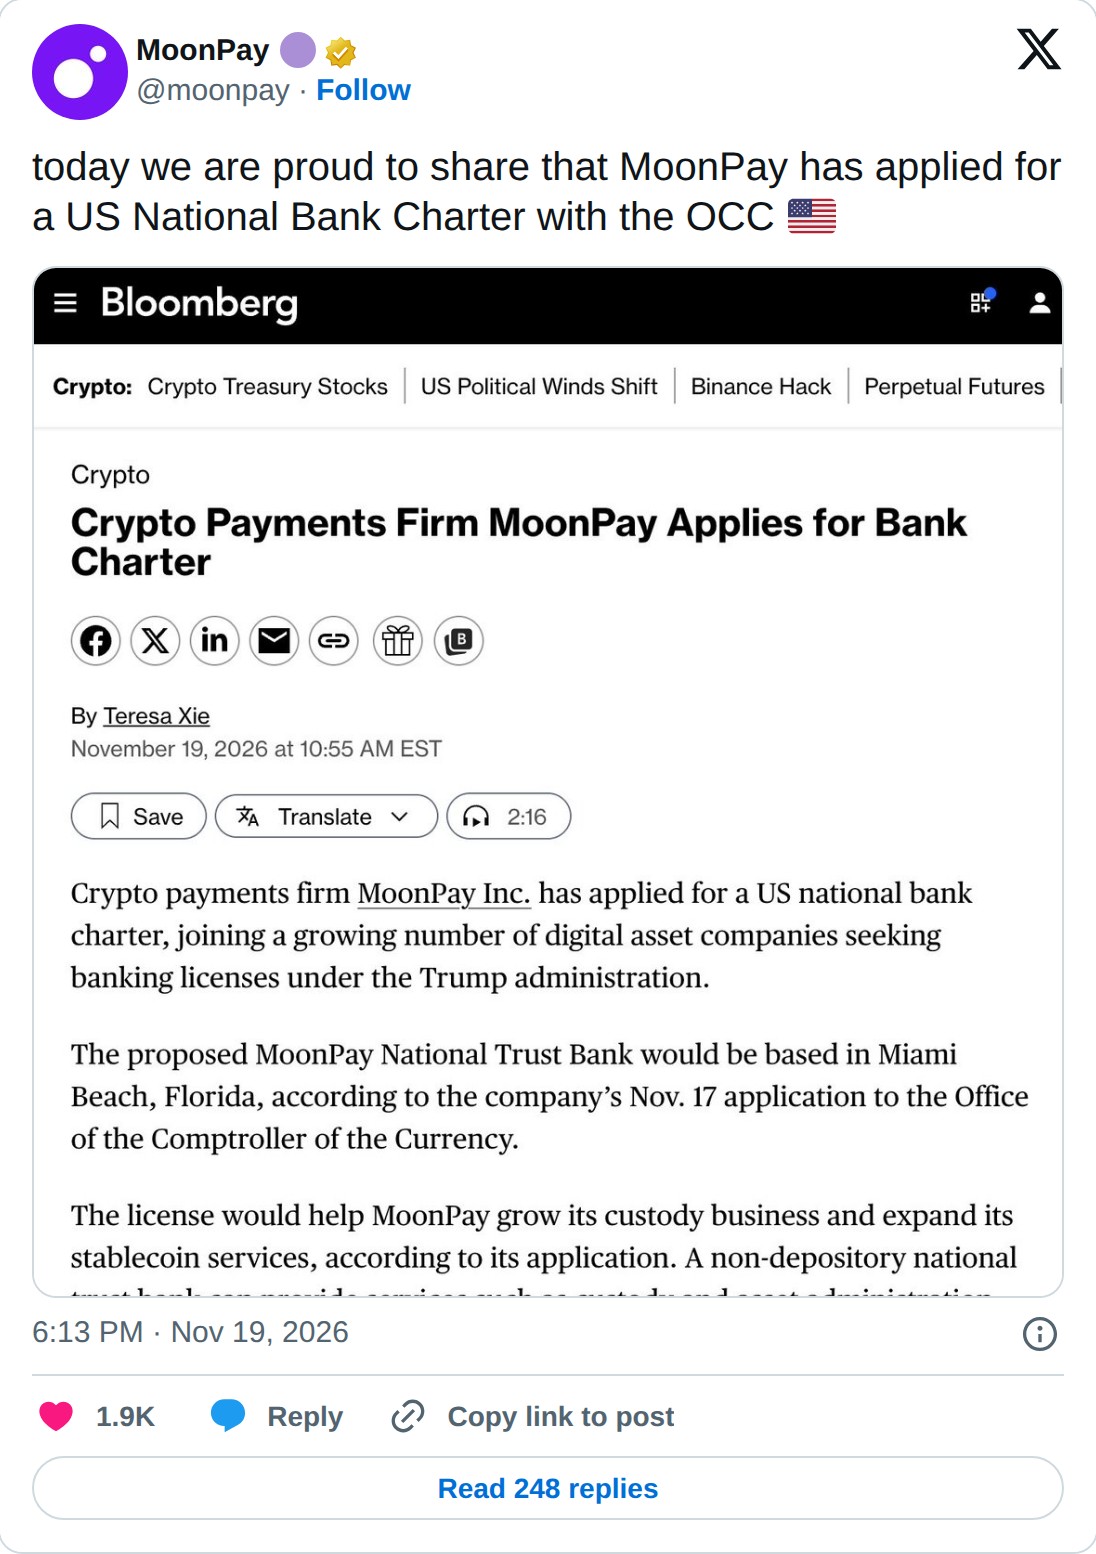
MoonPay bracht het nieuws zelf ook naar buiten via X.
Waarom zou een cryptobedrijf een bank willen zijn?
Het klinkt misschien tegenstrijdig, maar het is best logisch. Zonder bankvergunning ben je als cryptobedrijf afhankelijk van echte banken om geld te verwerken en tegoeden te bewaren. Zeggen die banken nee, dan sta je stil. Met een eigen vergunning heb je die sleutel zelf in handen.
Er is ook een vertrouwenskwestie. Grote partijen zoals pensioenfondsen en vermogensbeheerders willen hun crypto alleen onderbrengen bij een partij die onder streng toezicht staat. Een bankvergunning werkt dan als een keurmerk. Het zegt: hier kijkt een toezichthouder mee, er gelden regels voor kapitaal en bewaring, en er wordt gecontroleerd.
Ripple, Coinbase en Circle gingen voor
MoonPay staat niet alleen. Coinbase, Circle en Ripple zetten eerder al dezelfde stap. Dat rijtje is veelzeggend. Coinbase is het grootste Amerikaanse handelsplatform, Circle staat achter de stablecoin USDC en Ripple bouwt aan betalingen en heeft met RLUSD een eigen dollar-stablecoin.
Voor Ripple past zo’n vergunning in een langer verhaal. Het bedrijf positioneert zich al jaren als brug tussen banken en blockchain, met XRP als snel betaalmiddel tussen valuta. Wil je beter begrijpen hoe dat werkt, lees dan eens wat XRP is en waarvoor het gebruikt wordt. Dat een betaalbedrijf als MoonPay nu dezelfde koers kiest, laat zien dat dit geen eenmalige gok van Ripple was, maar een bredere beweging in de sector.
Stablecoins als drijvende kracht
De rode draad in al deze aanvragen is de stablecoin. Wie stablecoins uitgeeft of beheert, bewaart in feite dollars voor anderen. Dat lijkt verdacht veel op wat een bank doet. Het is dan ook niet gek dat deze bedrijven dichter bij het bankentoezicht willen staan.
Je kunt het vergelijken met een winkel die steeds meer op een supermarkt gaat lijken. Op een gegeven moment moet je je ook aan de regels voor supermarkten houden. Dat kost moeite en geld, maar het opent ook deuren naar klanten die eerder wegbleven.
Wat nog openstaat
Een aanvraag is nog geen goedkeuring. Bankvergunningen in de VS komen er niet zomaar: toezichthouders kijken kritisch naar risicobeheer, kapitaal en de manier waarop klantgeld wordt gescheiden. Zo’n traject kan lang duren en het blijft spannend of MoonPay alle eisen haalt.
Ook is nog niet duidelijk wat het voor gewone gebruikers buiten de VS verandert. Voor Europese klanten gelden andere regels, zoals de Europese MiCA-wetgeving voor cryptodiensten. Een Amerikaanse bankvergunning zegt daar dus weinig over. Wel wordt het speelveld in de VS steeds duidelijker: wie in crypto groot wil worden, lijkt uiteindelijk richting het bankentoezicht te moeten bewegen.