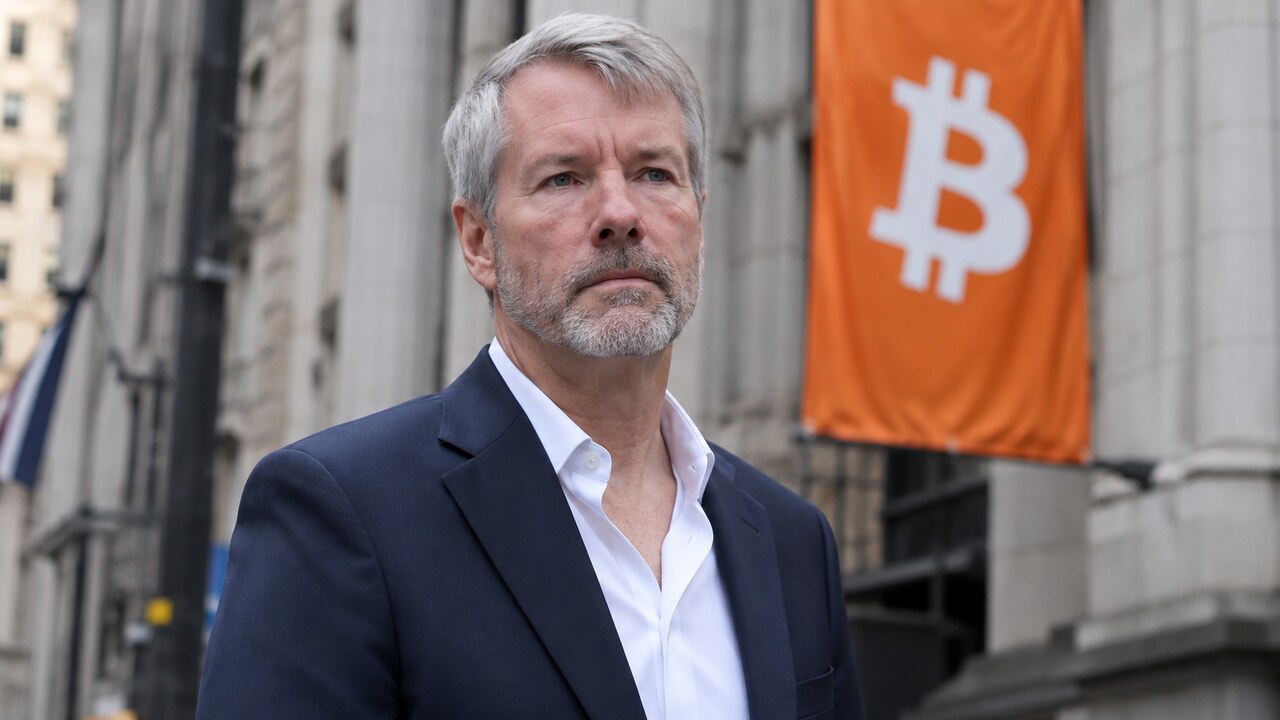

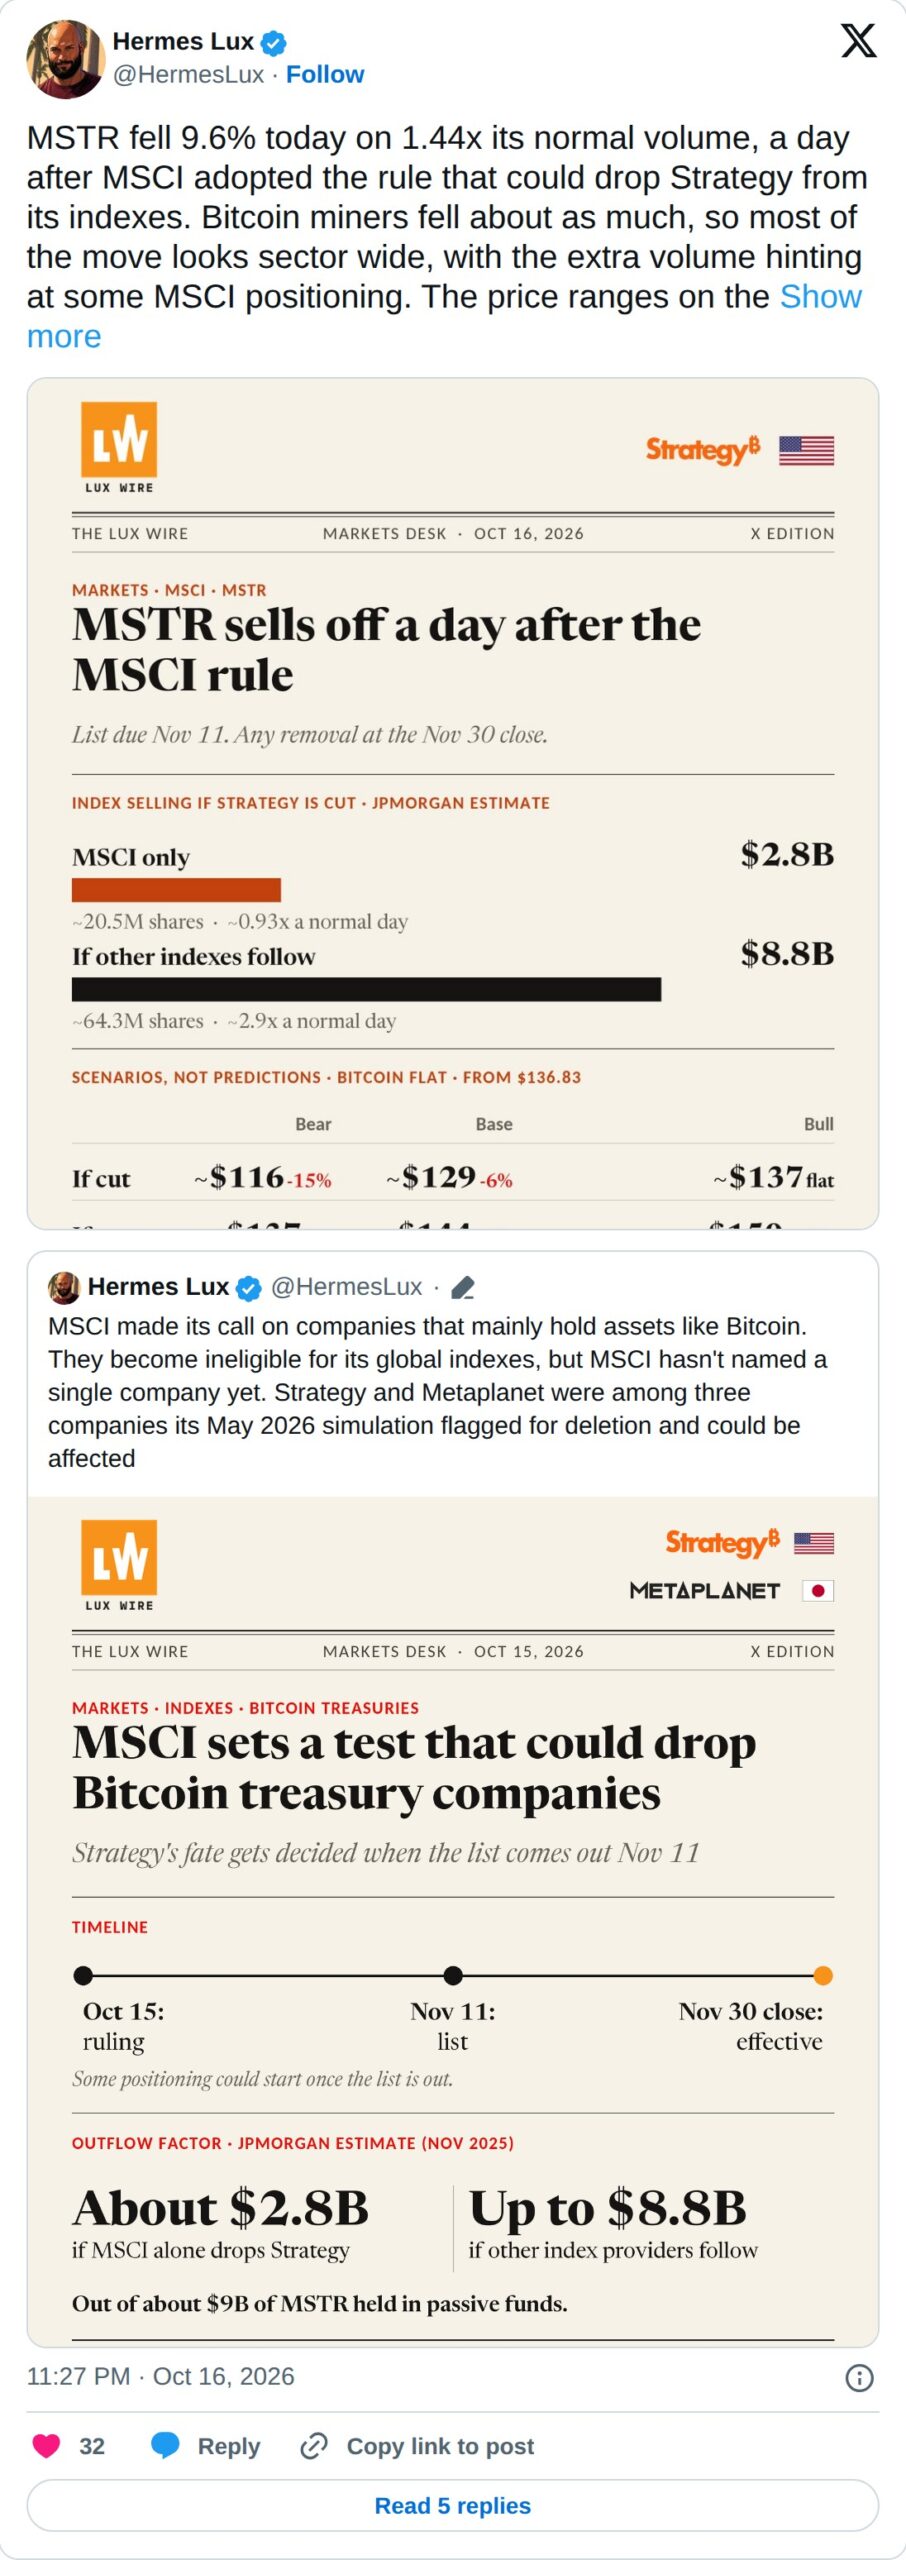
Het aandeel Strategy verloor vrijdag 9,6 procent in de eerste volledige handelssessie na een besluit van indexbeheerder MSCI. Dat besluit raakt bedrijven die vooral bezittingen aanhouden in plaats van een operationeel bedrijf te runnen. Opvallend is dat de Bitcoin-schatkist van het bedrijf zelf nog altijd ruim in de winst staat.
MSCI trekt een grens bij holdingbedrijven
MSCI maakte op 15 oktober, na het sluiten van de Amerikaanse beurzen, bekend dat ondernemingen die hoofdzakelijk activa aanhouden hun plek in de indexen verliezen. In de aankondiging van MSCI staat het criterium centraal of een bedrijf vooral een bedrijfsactiviteit uitoefent of vooral een vermogen beheert. Strategy, dat zijn balans grotendeels in bitcoin heeft zitten, valt daarmee in de gevarenzone.
Een indexopname is meer dan prestige. Indexfondsen en ETF’s die een MSCI-index volgen, moeten de bedrijven in die index mechanisch aankopen. Verdwijnt een aandeel uit de index, dan moeten die passieve beleggers verkopen, ongeacht hun mening over het bedrijf. Die verwachte verkoopdruk verklaart een groot deel van de reactie op vrijdag.
Koersval tegenover een winstgevende schatkist
Volgens de historische koersdata van MSTR sloot het aandeel vrijdag 9,56 procent lager. Daar staat tegenover dat het bezit van Strategy, volgens de meest recente SEC-filing 848.250 bitcoin, nog ongeveer 5 miljard dollar boven de aankoopprijs staat. Het fundament onder het aandeel is dus niet wezenlijk veranderd; de vraag is vooral wie het aandeel nog wil of moet bezitten.
Dat onderscheid is belangrijk. De koersdaling van het aandeel zegt weinig over de waarde van bitcoin zelf, en meer over de positie van Strategy als beursgenoteerd beleggingsvehikel. Wie de onderliggende markt wil volgen, kijkt naar de actuele Bitcoin koers in plaats van naar het aandeel.
De premie staat onder druk
Marktanalisten schatten de verhouding tussen de beurswaarde van Strategy en de waarde van zijn bitcoin, de zogeheten mNAV, op 1,44. Beleggers betalen dus nog altijd een premie boven de waarde van de bitcoin op de balans. Die premie is de motor van het model: Strategy geeft aandelen en schuld uit tegen die hogere waardering en koopt met de opbrengst nieuwe bitcoin.
Een indexuitsluiting kan die motor haperen. Minder vraag van passieve fondsen drukt de waardering, en een kleinere premie maakt nieuwe uitgiftes minder aantrekkelijk. Van een acuut probleem is geen sprake zolang de premie boven de 1 blijft, maar de marge om met nieuwe aandelen bitcoin bij te kopen wordt kleiner.
Gevolgen reiken tot indexbeleggers
Het besluit gaat verder dan Strategy alleen. Een groeiend aantal beursgenoteerde bedrijven heeft de afgelopen jaren een cryptoschatkist opgebouwd naar het voorbeeld van Michael Saylor. Voor al die partijen geldt dezelfde toets, waardoor de route via de index naar brede, passieve beleggersstromen kleiner wordt.
Ook in Europa is dat relevant. MSCI-indexen vormen de basis voor veel populaire indexfondsen en pensioenportefeuilles, ook bij Nederlandse beleggers. Wie zo’n tracker bezit, had indirect blootstelling aan bitcoin via bedrijven als Strategy. Die indirecte route verdwijnt grotendeels zodra de uitsluiting is doorgevoerd.
Hoe groot de daadwerkelijke verkoopdruk wordt, hangt af van het moment waarop MSCI de wijziging in de indexen verwerkt en van de mate waarin actieve beleggers de vrijkomende aandelen opnemen. Pas dan wordt duidelijk of de daling van vrijdag een eenmalige herwaardering was of het begin van een langere aanpassing.