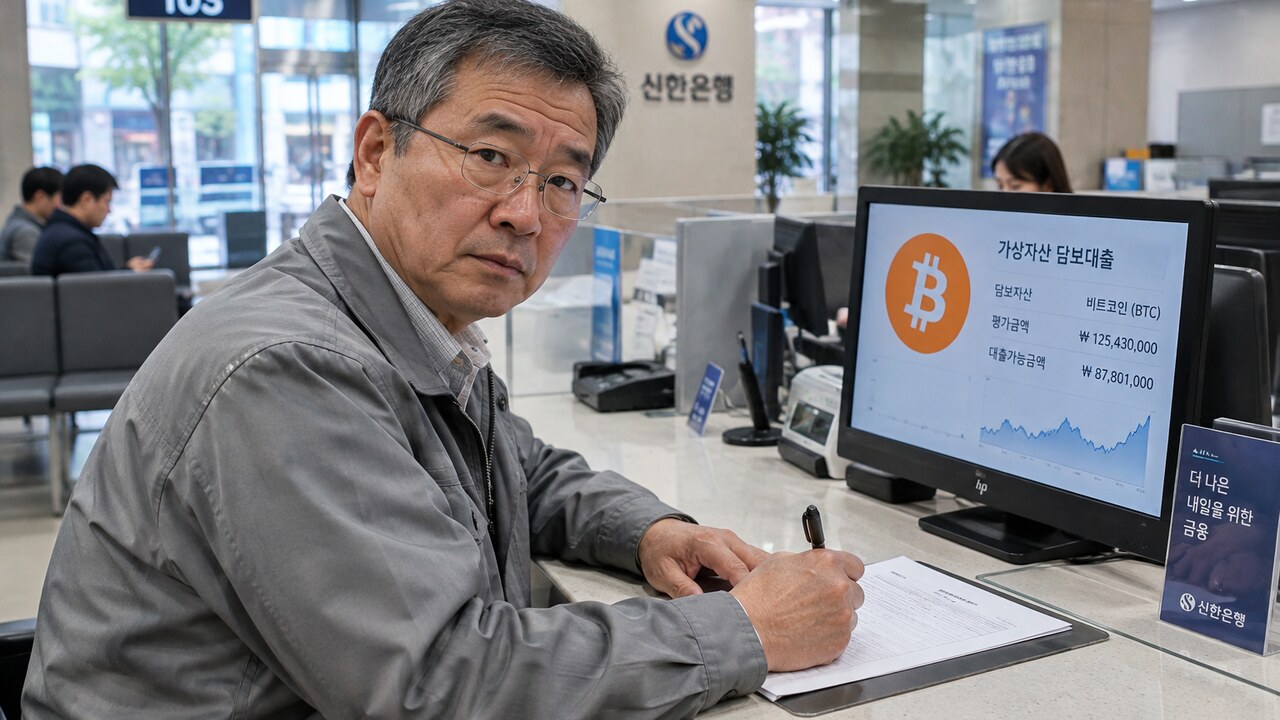

In Zuid-Korea accepteert een bank voor het eerst Bitcoin als onderpand voor zakelijke leningen. Nieuwe regels maken die stap mogelijk. Daarmee schuift Bitcoin in een van de grootste cryptomarkten van Azië een stuk dichter naar het reguliere bankwezen, al blijft de vraag hoe banken omgaan met een onderpand dat zo sterk in waarde schommelt.
Bitcoin als zekerheid voor bedrijfskrediet
Volgens de Zuid-Koreaanse financiële krant Edaily is de bank begonnen met kredietverlening waarbij bedrijven hun Bitcoin als zekerheid inbrengen. Het principe is hetzelfde als bij een hypotheek of een lening met effecten als onderpand. Lost de lener niet af, dan mag de bank het onderpand opeisen en verkopen.
Voor bedrijven met Bitcoin op de balans is dat aantrekkelijk. Ze krijgen toegang tot geld zonder hun bezit te hoeven verkopen. Een verkoop zou mogelijk een belastbare winst opleveren en hen uit de markt halen. Dezelfde gedachte zit achter de Bitcoin-gedekte leningen die in de Verenigde Staten al langer door gespecialiseerde partijen worden aangeboden. In Korea komt zo’n product nu bij een gewone bank terecht.
Juridisch kader maakt beslag mogelijk
De stap volgt op aangepaste regels over de manier waarop virtuele activa in juridische procedures worden behandeld. Dat kader werd vastgelegd door het Zuid-Koreaanse Hooggerechtshof. Voor een bank is dat cruciaal. Onderpand is alleen iets waard als vaststaat dat het bij wanbetaling ook echt kan worden opgeëist en verkocht.
Eerder bepaalde het hoogste Koreaanse rechtscollege al dat Bitcoin op binnenlandse handelsplatformen als vermogen geldt waarop beslag kan worden gelegd. De nieuwe regels bouwen daarop voort. Zo verschuift Bitcoin juridisch van een grijs gebied naar een erkend vermogensbestanddeel. Wie wil weten waarom Bitcoin zich daar beter voor leent dan veel andere digitale munten, vindt de achtergrond in onze uitleg wat is Bitcoin.
Koersschommelingen blijven het grootste risico
De keerzijde is bekend. Bitcoin kan in korte tijd fors in waarde dalen, en daarmee daalt ook de waarde van het onderpand. Banken vangen dat normaal op met een ruime veiligheidsmarge: ze lenen veel minder uit dan het onderpand waard is. Zakt de koers onder een bepaalde grens, dan moet de lener bijstorten of volgt een gedwongen verkoop.
Dat mechanisme kan in een dalende markt de verkoopdruk vergroten. Als veel leningen tegelijk de grens raken, komen er gedwongen verkopen op een markt die al onder druk staat. Op cryptoplatformen is dat patroon meermaals zichtbaar geweest. Bij een bank met een beperkte portefeuille is het systeemrisico voorlopig klein. Toch is het de reden dat toezichthouders wereldwijd terughoudend blijven.
Korea opent de deur, Europa blijft voorzichtig
De stap past in een bredere koerswijziging in Seoul. Lange tijd mochten Koreaanse bedrijven nauwelijks in crypto handelen en bleef de markt vooral iets van particuliere beleggers. Inmiddels krijgen ondernemingen en institutionele partijen stap voor stap meer ruimte. Ook grote banken verkennen toepassingen zoals stablecoins in won.
In Europa ligt dat anders. MiCA regelt vooral de aanbieders van cryptodiensten, maar maakt van Bitcoin nog geen gangbaar onderpand bij banken. Internationale bankstandaarden leggen bovendien zware kapitaaleisen op aan banken met blootstelling aan crypto, wat zulke leningen voor Nederlandse en andere Europese banken weinig aantrekkelijk maakt. Of het Koreaanse voorbeeld navolging krijgt, hangt dus vooral af van de toezichthouders. Daarnaast telt hoe de eerste leningen het doorstaan als de Bitcoin-markt flink daalt.