
Stel je voor: er is een populaire markt, maar je mag als Amerikaan niet naar binnen. Precies zo voelt Hyperliquid al een tijd voor handelaren in de Verenigde Staten. Daar lijkt nu verandering in te komen. Het moederbedrijf van Kraken, Payward, krijgt een plek op het platform als eerste gereguleerde bouwer. Daarmee ontstaat een route waarlangs Amerikanen straks toch kunnen meedoen, al moet de toezichthouder CFTC daar nog wel mee instemmen.
Wat is een bouwer op Hyperliquid eigenlijk?
Hyperliquid is een gedecentraliseerde beurs met een eigen blockchain, vooral bekend om de handel in perpetuals. Dat zijn futures zonder einddatum, waarmee je met hefboom kunt speculeren op koersbewegingen.
Het slimme aan Hyperliquid is dat andere partijen erop kunnen bouwen. Je kunt het vergelijken met een groothandel die zijn schappen openzet voor winkels. De winkel heeft een eigen etalage en eigen klanten, maar de producten en de afhandeling komen uit hetzelfde magazijn. Zo’n winkel noemen ze op Hyperliquid een bouwer. Wil je eerst de basis snappen, lees dan wat Hyperliquid is en hoe het werkt.
Waarom de Kraken-moeder zo’n opvallende stap is
Tot nu toe waren de bouwers vooral cryptoprojecten zonder officiële vergunningen. Met Payward komt er voor het eerst een partij binnen die onder Amerikaans toezicht werkt. Dat is een groot verschil.
Een gereguleerde partij moet klanten controleren, regels volgen en verantwoording afleggen. Door zo’n bedrijf als tussenpersoon te gebruiken, kunnen Amerikaanse klanten via een vertrouwde, gecontroleerde ingang bij de liquiditeit van Hyperliquid komen. Zo beschrijft ook de route via het moederbedrijf van Kraken de bedoeling: handel via een omweg, niet rechtstreeks.
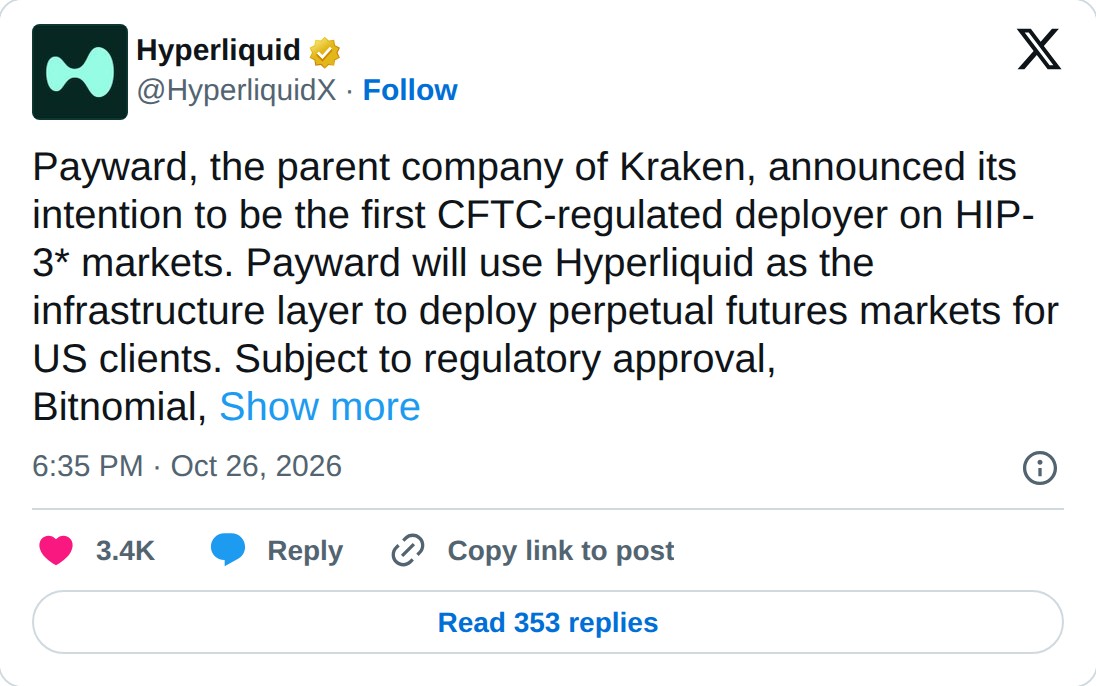
Hyperliquid deelde het nieuws zelf op X.
De CFTC heeft het laatste woord
Toch is het nog niet zover. De CFTC, de Amerikaanse toezichthouder op derivatenmarkten, moet het plan goedkeuren. Dat is logisch: perpetuals vallen in de VS onder strenge regels, juist omdat er met hefboom wordt gehandeld. Een kleine koersbeweging kan dan al snel een groot verlies betekenen.
Zegt de CFTC ja, dan is dat een signaal dat gedecentraliseerde handelsplatformen en gereguleerde financiële partijen elkaar kunnen vinden. Zegt de toezichthouder nee, of komen er flinke voorwaarden bij, dan blijft de deur voorlopig op een kier. Een termijn voor dat besluit is niet bekend.
Wat het kan betekenen voor Hyperliquid en HYPE
De VS is de grootste kapitaalmarkt ter wereld. Krijgen Amerikaanse handelaren toegang, dan kan dat meer volume naar het platform brengen. En meer volume betekent op Hyperliquid ook meer handelskosten die in het ecosysteem rondgaan, iets waar houders van de HYPE-token naar kijken.
Het is wel goed om te beseffen dat dit nog een belofte is, geen feit. Zonder groen licht verandert er voor Amerikanen in de praktijk niets. Voor Europese gebruikers verandert er sowieso weinig direct; voor hen speelt vooral hoe MiCA met dit soort gedecentraliseerde derivatenhandel omgaat.
Een voorbeeld dat anderen kunnen volgen
Interessant is vooral het model. Als een gereguleerde partij als Payward als voordeur kan dienen, kunnen andere bedrijven met vergunning hetzelfde proberen. Dan schuift Hyperliquid op van een plek voor crypto-insiders naar infrastructuur waar ook traditionele partijen op leunen. Of dat lukt, hangt nu volledig af van hoe de CFTC deze eerste aanvraag beoordeelt.